ファクタリングは信用情報に載る?決算書・銀行融資への影響を整理
ファクタリングは借入ではないため、CICなどの信用情報機関に取引が登録されることはありません。信用情報機関に加盟できるのは貸金業者などに限られるためです。ただし決算書には手数料が表れ、登記からも推測され得ます。信用情報・決算書・銀行融資の3つに分けて、影響の有無を整理します。
01結論:信用情報には登録されない。ただし決算書には表れる
先に結論です。ファクタリングの利用がCICなどの信用情報機関に登録されることはありません。ファクタリングは債権の売買であり、借入ではないからです。
ただし「どこにも痕跡が残らない」わけではありません。手数料は決算書の損益計算書に表れ、法人が債権譲渡登記をすれば公的な記録も残ります。
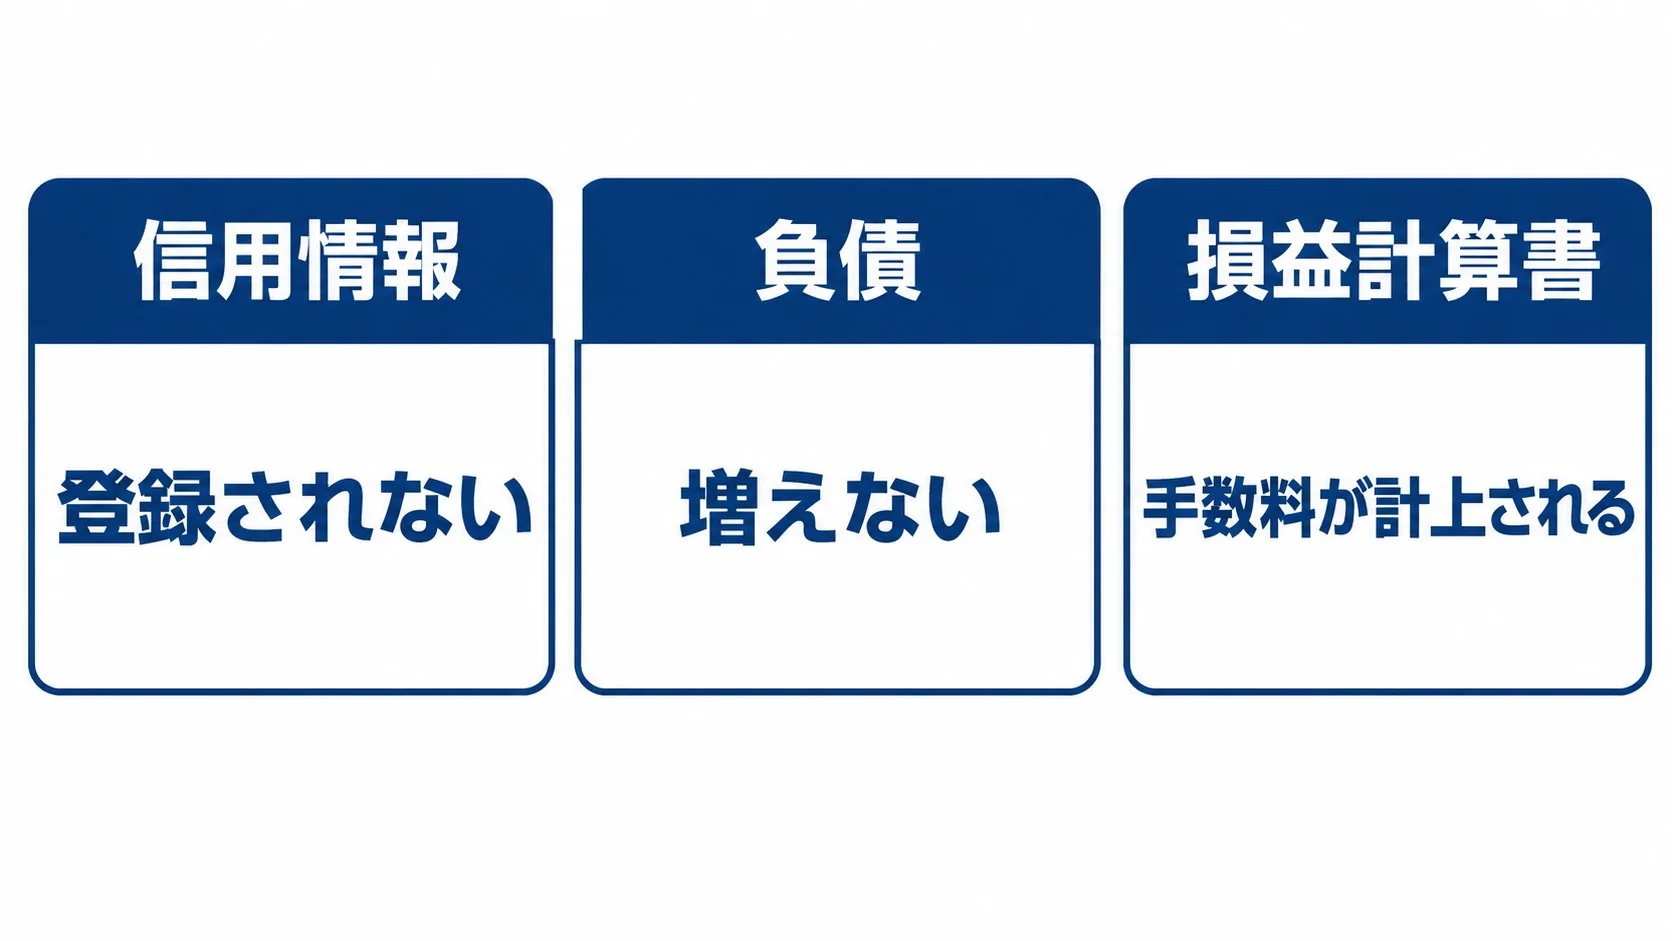
この記事では、信用情報・決算書・銀行融資の3つに分けて、何が残り、何が残らないかを整理します。
02なぜ信用情報に登録されないのか:登録できる事業者が法律で限られている
信用情報機関は、誰でも情報を登録できる仕組みではありません。代表的な機関であるCICは、加盟資格を次のように定めています。
- 貸金業法の規定に基づき、貸金業者として登録を受けていること(または登録の申請を行っていること)
- 割賦販売法の規定に基づき、包括信用購入あっせん業者等として登録を受けていること
つまりCICに情報を登録するのは、貸金業者やクレジット会社です。登録される情報も、クレジットやローンの契約内容と支払状況に限られます。
ファクタリング会社は債権を買い取る事業者であり、貸金業者ではありません。加盟資格を満たさないため、そもそも信用情報を登録する立場にないというのが「載らない」理由です。
個人事業主の場合も同じです。個人向けのローンやクレジットは信用情報に登録されますが、事業の売掛債権を売却する取引は対象外です。ただしファクタリング会社が別途、貸金業登録を持ち貸付も行っている場合、その貸付契約は登録対象になり得ます。契約がどちらの取引かを確認してください。
03例外:「載る」と言われたら、それはファクタリングではない可能性がある
裏を返すと、信用情報機関への登録を前提とする取引は、貸金業者による貸付けです。「ファクタリング」と名乗っていても、実態が貸付けなら話は変わります。
金融庁は、償還請求権があるなど「経済的に貸付けと同様の機能を有している」取引は貸金業に該当するおそれがあるとしています。実際に東京地裁が「給料ファクタリング」を貸付けと認定した判決もあります。
信用情報に載るかどうか以前に、そうした取引は避けるべきです。見分け方はファクタリングを装った違法業者の手口と償還請求権とは?にまとめています。
04決算書には表れる:負債は増えないが、手数料は費用になる
ファクタリングは借入ではないので、貸借対照表の負債には計上されません。売掛金(資産)が現金(資産)に変わるだけで、負債比率や自己資本比率は悪化しません。
一方、手数料は売掛債権売却損として損益計算書に計上されます。決算書を見れば、ファクタリングを利用した事実とその規模は読み取れます。
「負債に載らない」と「決算書に載らない」は別の話です。仕訳の具体例と勘定科目はファクタリングの仕訳と会計処理で解説しています。
05銀行融資への影響:直接の減点ではないが、資金繰りのサインにはなる
信用情報に載らない以上、ファクタリングの利用が融資審査で機械的に不利になることはありません。融資審査で見られるのは決算書や事業計画です。
ただし銀行は決算書から売掛債権売却損を読み取れます。継続的に多額の手数料を払っている状態は、資金繰りが逼迫しているサインとして見られる可能性があります。
影響するのは「使ったこと」より「使い方」です。一時的なつなぎとしての利用と、毎月の赤字補填としての利用では、決算書の見え方がまったく異なります。
銀行との関係を重視するなら、ファクタリングを隠すより、なぜ必要だったかを説明できる状態にしておくほうが建設的です。使うべき場面とそうでない場面はファクタリングとはで整理しています。
06登記からも推測され得る:法人の場合
法人が2社間ファクタリングを利用し、債権譲渡登記を求められた場合、法務省の登記記録が残ります。概要記録事項証明書は誰でも取得でき、金融機関が確認することもあり得ます。
登記の仕組み、誰が何を見られるか、登記不要の会社については債権譲渡登記とは?を参照してください。個人事業主は登記の対象外です。
07まとめ:残るもの・残らないもの
資金調達手段ごとの信用情報・決算書への影響の違いは他の資金調達方法との比較でも扱っています。
本記事の情報源
以下の公開情報を2026/09/13時点で確認して作成しています。手数料や条件は変更される場合があるため、お申し込み前に必ず公式サイトでご確認ください。