ファクタリングの仕訳と会計処理|手数料の勘定科目と消費税の扱い
ファクタリングは債権の売買なので、借入金ではなく売掛金の減少として処理します。2社間・3社間それぞれの仕訳例、手数料の勘定科目(売掛債権売却損)、金銭債権の譲渡が消費税の非課税取引にあたること、課税売上割合への影響までを、国税庁の公開情報をもとに整理しました。
01会計上の性質:借入ではなく「売掛金の売却」
ファクタリングは法的に債権の売買(債権譲渡)なので、会計上も売掛金を売却した取引として処理します。借入金は計上しません。
ここが融資との最大の違いです。融資なら貸借対照表に借入金(負債)が増えますが、ファクタリングでは売掛金(資産)が現金(資産)に変わり、差額が費用になります。
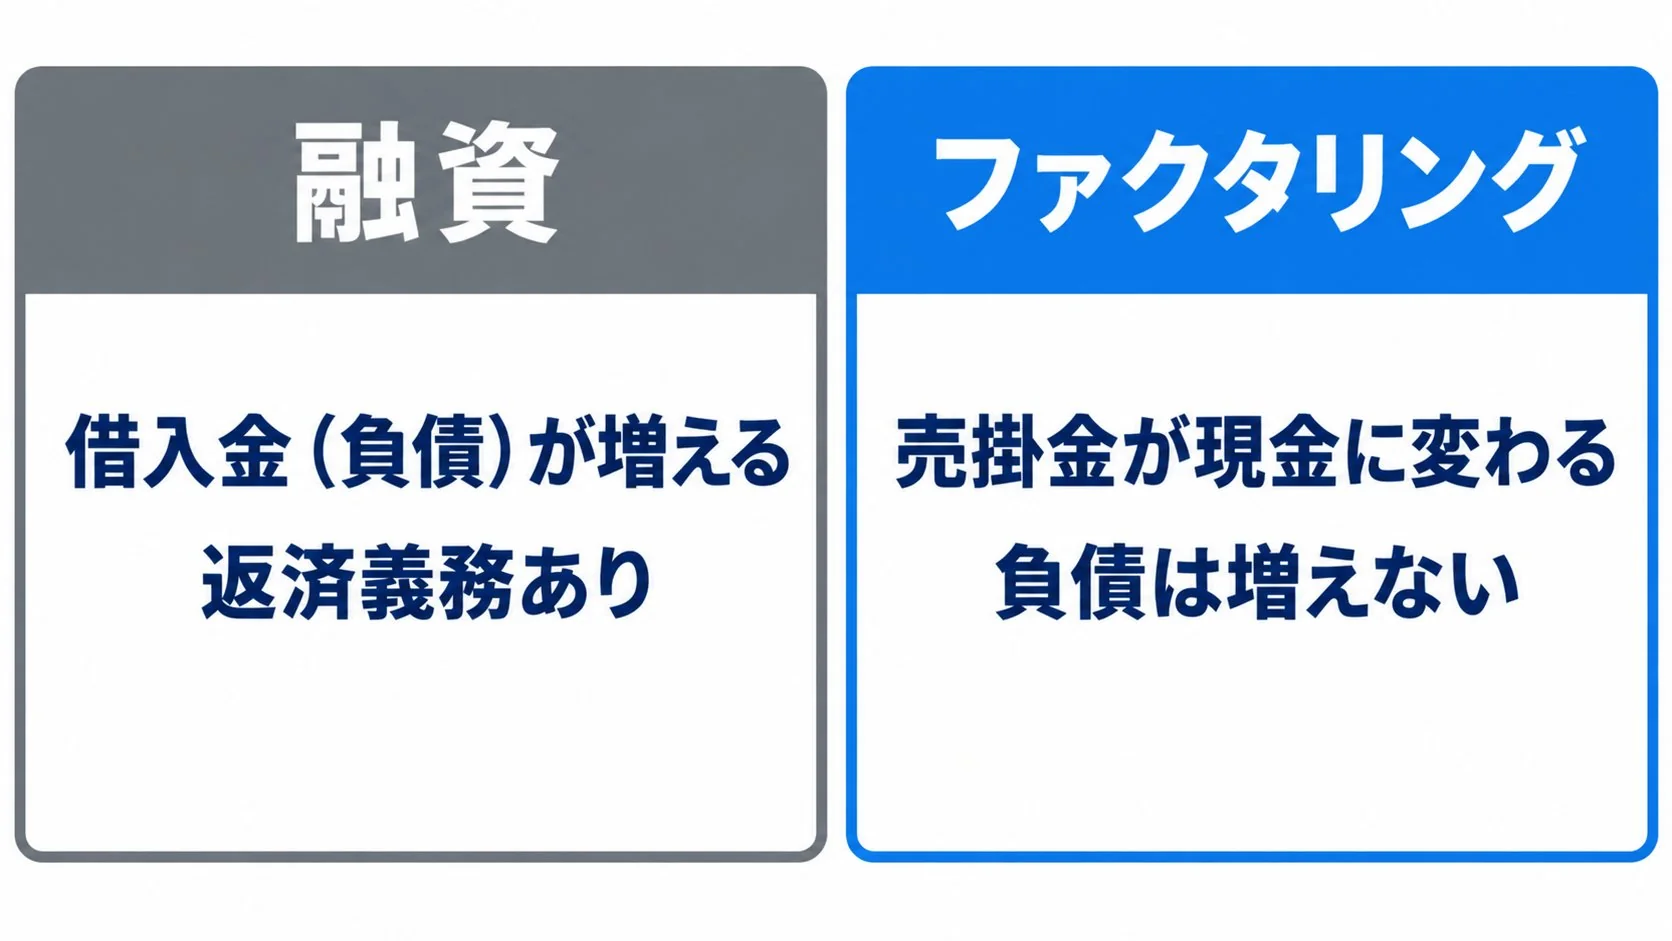
負債が増えないため、自己資本比率や負債比率といった財務指標を悪化させません。ただし費用(手数料)は発生するので、損益計算書には影響します。
本記事は一般的な処理を紹介するものです。会社の状況や契約内容によって適切な処理は異なるため、実際の記帳は顧問税理士・会計士に確認してください。
022社間ファクタリングの仕訳例
100万円の売掛金を手数料10%で売却し、90万円が入金されるケースで見ていきます。2社間では、売掛先からの入金を利用者が受け取り、ファクタリング会社へ送金します。
一般的な処理例。①と②を同日に行う場合は未収入金を経由せず、「普通預金/売掛債権売却損」と「売掛金」で直接処理することもあります。
③④が2社間特有の処理です。売掛先から入った100万円は自社の売上代金ではなく、ファクタリング会社に渡すべき預り金として扱います。
ここを自社の資金と混同すると、送金を怠って契約違反になるリスクにつながります。会計上も預り金として分けておくと、資金管理の事故を防げます。
033社間ファクタリングの仕訳例
3社間では売掛先がファクタリング会社へ直接支払うため、③④は発生しません。
3社間は手数料が低い傾向があるため、例として5%で計算しています。
仕訳がシンプルなぶん、売掛先への通知と承諾が必要になります。2社間と3社間の違いはファクタリングとはを参照してください。
04手数料の勘定科目は「売掛債権売却損」が一般的
手数料にあたる差額の勘定科目は、売掛債権売却損(または債権売却損)を使うのが一般的です。売掛金を額面より安く売ったことによる損失、という性質を表しています。
「支払手数料」で処理する例も見られますが、金銭債権の譲渡に伴う損失であることを考えると、売掛債権売却損のほうが取引の実態に合っています。
損益計算書上は営業外費用に区分するのが一般的です。会計方針によって扱いが異なることがあるので、一度決めた処理を継続することが重要です。
別建てで請求される事務手数料や司法書士報酬は、性質に応じて支払手数料などで処理します。これらの費用の内訳はファクタリング手数料の相場は?を参照してください。
05消費税:金銭債権の譲渡は非課税取引
国税庁は、消費税の非課税となる取引の一つとして「有価証券等の譲渡」を挙げ、その中に「金銭債権などの譲渡」を含めています。
売掛金は金銭債権なので、ファクタリング会社への譲渡は非課税取引です。したがって、手数料(売掛債権売却損)に消費税はかかりません。
例外は、ファクタリング会社が「事務手数料」「審査料」のような役務提供の対価を別建てで請求する場合です。これは金銭債権の譲渡対価ではないため、課税取引になり得ます。
見積書や請求書で、手数料が「譲渡代金との差額」なのか「別建ての役務対価」なのかを確認しておくと、処理を迷いません。
06課税売上割合への影響
非課税売上が増えると、仕入税額控除の計算に使う「課税売上割合」が下がる可能性があります。ファクタリングはどうでしょうか。
国税庁は、課税売上割合の計算で総売上高に加える金銭債権の譲渡対価について、「売掛金その他の金銭債権(資産の譲渡等の対価として取得したものを除きます。)」の譲渡対価は5%相当額とする、としています。
ここで重要なのが括弧内の「資産の譲渡等の対価として取得したものを除く」です。自社の商品やサービスを売って発生した売掛金は、まさに資産の譲渡等の対価として取得した金銭債権です。
したがって、通常の売掛金をファクタリングで譲渡しても、その譲渡対価は課税売上割合の計算に含めないのが一般的な整理です。
課税売上割合の判定は、他の非課税売上の有無や会社の状況によって結論が変わり得ます。仕入税額控除に影響する論点なので、必ず税理士に確認してください。
07法人税・所得税:手数料は損金・必要経費
売掛債権売却損は、事業に関連して生じた費用として、法人税では損金、個人事業主の所得税では必要経費になるのが一般的な扱いです。
注意点は計上時期です。契約日と入金日が期をまたぐ場合、どの期の費用にするかを継続的なルールで決めておく必要があります。
また、償還請求権のある契約の場合は、会計上「売買」ではなく「借入」として処理すべきと判断される可能性があります。償還請求権の有無は、会計処理にも影響する論点です。
08まとめ:3つの押さえどころ
- 1借入金ではなく売掛金の減少として処理する。負債は増えない
- 2手数料は売掛債権売却損。金銭債権の譲渡なので消費税は非課税
- 32社間で売掛先から入金された資金は、預り金として分けて管理する
資金調達手段ごとの会計上の違いはファクタリングと他の資金調達方法を比較でも触れています。
本記事の情報源
以下の公開情報を2026/09/13時点で確認して作成しています。手数料や条件は変更される場合があるため、お申し込み前に必ず公式サイトでご確認ください。