ファクタリングを装った違法業者の手口|金融庁の注意喚起と実際の裁判例
ファクタリングを装った違法な貸付けについて、金融庁・警察庁・中小企業庁などが中小企業経営者向けに注意喚起を出しています。公的機関が挙げる「被害が疑われる事例」3項目と、年利250%超と認定された東京地裁の判決を、一次情報にあたって整理しました。相談窓口もまとめています。
01公的機関5者が、経営者向けに連名で注意喚起を出している
ファクタリングには貸金業のような登録制度がありません。そのぶん参入の敷居が低く、ファクタリングを装った違法な貸付けを行う業者が実在します。
これは推測ではありません。金融庁・警察庁・中小企業庁・財務局・日本貸金業協会の5者が連名で、中小企業の経営者向けに注意喚起のリーフレットを出しています。
そこには「中小企業の経営者を狙い、売掛債権等を譲渡して資金を調達する『ファクタリング』を装って、貸金業登録のない業者が、債権を担保とした違法な貸付けを行っている事案が確認されています」と明記されています。
そして「被害が疑われる事例」として、次の3つが挙げられています。契約前に自分の契約書と照らし合わせられる、実務的なチェックリストです。
- 1債権の買取代金が、債権額に比べて著しく低額であったり、高額な手数料が差し引かれる
- 2契約書に「売買契約」であることが定められていない
- 3譲渡した債権の回収(集金)が売主(あなた)に委託されており、回収することができなかった場合に、売主による債権の買戻しや買主(買取業者)による償還請求が行われることになっている
2つめは見落とされがちです。ファクタリングは法的には債権の売買なので、契約書に売買であることが書かれていないなら、それは別の取引かもしれない、ということです。
02「買戻し」があると、なぜ貸付けになるのか
3つのうち最も判定力が高いのが、3つめの買戻し・償還請求です。仕組みを追うと理由が分かります。
本来のファクタリングは債権の売買です。売った時点で未回収のリスクは買主に移り、売掛先が倒産しても利用者は関係ありません。だから「返済」という概念がそもそも存在しません。
ところが「回収できなかったら買い戻す」という条項があると、リスクは利用者に残ったままです。お金を受け取り、後で自分の負担で返す——これは経済的には借入とまったく同じ形になります。
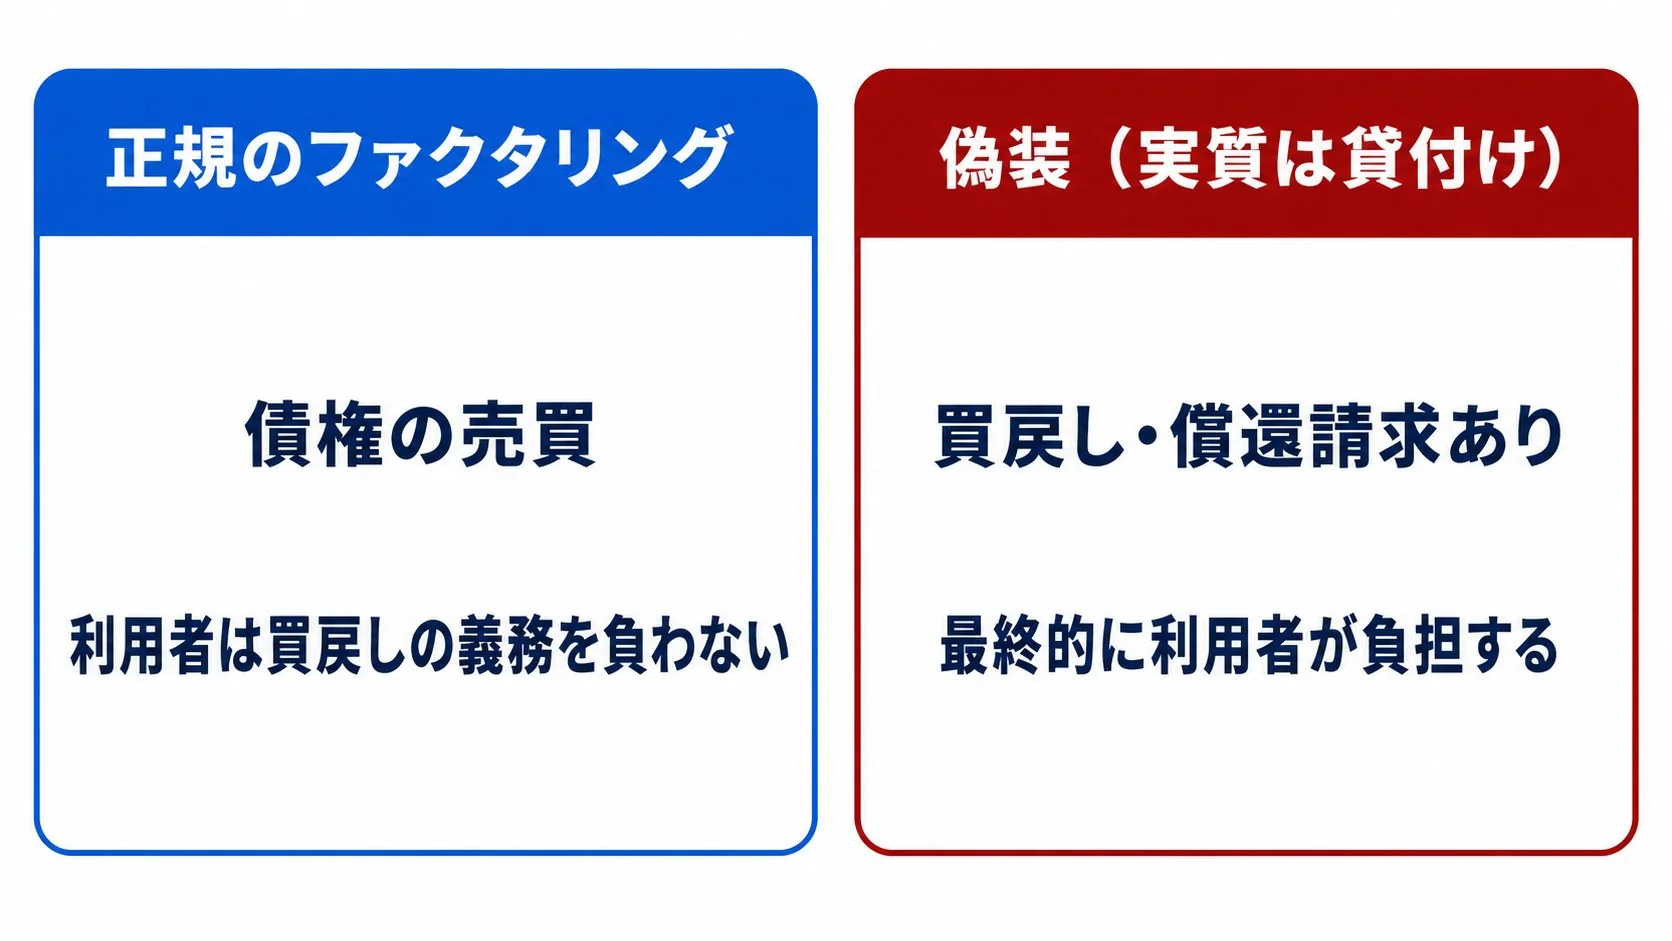
金融庁も、貸金業に該当するおそれがある要素として「売主が債権を買い戻すこととされている」「売主自身の資金によりファクタリング業者に支払をしなければならないこととされている」を挙げています。
判断は契約書の題名では決まりません。金融庁は「契約書に『債権譲渡契約(売買契約)』であることが定められた取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものについては、貸金業に該当するおそれがあります」としています。形式ではなく実態で判断されます。
03裁判例:年利250%超と認定された「給料ファクタリング」
実際に裁判所が判断を示した事例があります。東京地方裁判所 令和3年2月9日判決(令和2年(ワ)第11883号 不当利得返還請求事件)です。
「七福神」の名称で給与債権の買取サービスを運営していた業者に対し、利用者9名が支払った金銭の返還を求めた事案です。
取引の形はこうでした。業者が給与債権を割り引いて買い取る契約を結び、利用者は業者から回収を無償で委託され、給料日に額面額を業者の口座へ振り込む。払わなければ年14%の遅延損害金がかかり、勤務先へ債権譲渡通知を送られる。
契約書には「賃金等債権譲渡契約書」という題名が付き、利用者は「金銭の貸し借りでないことを理解しました」というメールを返信させられていました。形式は徹底して売買を装っていたわけです。
裁判所の判断は次のとおりです。
東京地方裁判所 令和3年2月9日判決より。認容額は原告1人あたり14万円〜112万5000円。
注目すべきは、契約書の題名も、利用者に書かせた「貸し借りではないと理解した」というメールも、判断を左右しなかった点です。裁判所は取引の実態を見て貸付けと認定しました。
この判決は被告が出頭せず、公示送達によって進行した事案です。争われたうえで確定した上級審の判例ではない点は割り引いて読む必要があります。ただし裁判所自身が判決文を公開しており、取引の構造と法的な評価の筋道を一次情報で確認できる貴重な資料です。
04なぜ給与ファクタリングは、必ず貸付けになってしまうのか
上の裁判例は「給料ファクタリング」、つまり個人の給与債権を対象にしたものでした。事業者向けのファクタリングとはまったく別のサービスです。
そして給与ファクタリングには、構造上どうやっても合法な売買にならない理由があります。
労働基準法24条1項は、賃金を労働者に直接支払うことを使用者に義務づけています。給与債権を買い取っても、買主は勤務先に「私に払え」と言えないのです(最高裁昭和43年3月12日判決)。
つまり業者が資金を回収する方法は、利用者本人から取り立てる以外にありません。すると必ず「渡して、返させる」形になり、貸付けと同じ機能を持ってしまいます。
金融庁も「業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、当該個人を通じて当該債権に係る資金の回収を行うことは、貸金業に該当します」と明示しています。
「給料の前借り」「給与を最短即日で現金化」といった個人向けの訴求をしているサービスは、事業用のファクタリングではありません。事業者が売掛債権を売却するファクタリングとは別物として扱ってください。
05利用者の側が加害者になるケースもある
ここまでは業者側の違法行為ですが、利用者が犯罪の当事者になるパターンもあります。資金繰りに追われた状況では起こりやすいので、先に知っておいてください。
- 二重譲渡 — 同じ請求書を複数のファクタリング会社に売却する。契約違反であるだけでなく、詐欺に該当するおそれがあります
- 請求書の偽造・水増し — 存在しない売掛債権や、実際より大きい金額の請求書を提出する行為
- 入金された売掛金の使い込み — 2社間契約で売掛先から入金された資金を、ファクタリング会社へ送金せずに他の支払いに充ててしまう
複数社から見積もりを取ること自体は問題ありません。問題になるのは契約を複数社と結ぶことです。見積もりの比較と契約は分けて考えてください。
2社間契約では、売掛先から入金された資金は一時的に手元にあるだけで、実質的にはファクタリング会社のものです。他の支払いに回さないよう、入金と送金の管理を分けておく必要があります。
06契約前に確認する5つのポイント
公的機関の注意喚起と裁判例から、契約前に確認すべき点を整理します。
- 1契約書に「売買契約(債権譲渡契約)」と明記されているか — 5者連名の注意喚起が挙げる項目です
- 2買戻し特約・償還請求権がないか — 「回収できなければ買い戻す」条項があれば、実質は貸付けです
- 3手数料が債権額に比べて著しく高くないか — 年率に換算して計算してみてください
- 4分割での返済を提案されていないか — 債権の売買に「返済」という概念は存在しません
- 5運営会社の商号・所在地・代表者名が公開されているか — 実在性を確認できない相手とは契約しない
当サイトが11社の公式サイトを確認したところ、「償還請求権なし(ノンリコース)」を明記していたのはOLTA・QuQuMo・アクセルファクター・ベストファクター・えんナビの5社でした。
記載がない会社が違法というわけではありませんが、その場合は契約前に自分で確認する必要があります。手数料を上限まで公開している会社は「手数料明記」で絞り込みできます。
見分け方の詳細はファクタリングとは、会社選びの基準は失敗しないファクタリング会社の選び方にまとめています。
07あやしいと感じたときの相談窓口
契約してしまった後でも、相談先があります。5者連名の注意喚起は、裏面に公的な相談窓口を列挙しています。主なものは次のとおりです。
金融庁ほか5者連名「その資金調達 大丈夫ですか?」より。財務局・経済産業局の連絡先は地域ごとに異なるため、リーフレット本体で確認してください。
また、業者が貸金業の登録を受けているかは、金融庁の登録貸金業者情報検索サービスで誰でも確認できます。
ファクタリング会社自体に登録義務はないので「登録がない=違法」ではありませんが、実質的な貸付けが疑われる相手を調べる材料にはなります。
資金繰りが逼迫し、毎月ファクタリングを繰り返している状態であれば、手数料が経営をさらに圧迫する悪循環に入っている可能性があります。その段階では業者選びよりも、経済産業局の中小企業課や日本政策金融公庫など、公的な相談窓口に先に当たることを検討してください。
本記事の情報源
以下の公開情報を2026/08/03時点で確認して作成しています。手数料や条件は変更される場合があるため、お申し込み前に必ず公式サイトでご確認ください。