売掛先からの入金が遅れたら?ファクタリング利用中に払えないときの対処と、やってはいけないこと
ファクタリングで売った売掛金の入金が遅れた、売掛先が倒産した、受け取ったお金をファクタリング会社に渡せない。困ったときの対処は、売却済みか未売却か、償還請求権の有無で変わります。ファクタリング会社の公式FAQ、金融庁の注意喚起、裁判所の手続き案内、取引先の倒産に備える公的制度をもとに整理します。
01結論:売却済みか未売却かで、対処はまったく違う
売掛先からの入金が遅れたときにやるべきことは、その売掛金をすでにファクタリングで売っているかどうかで変わります。
- 売却済みの売掛金 — すぐにファクタリング会社に連絡する。償還請求権なし(ノンリコース)の契約なら、売掛先が払えなくなっても原則として利用者は補償しない
- まだ売っていない売掛金 — 支払期日を過ぎた売掛金は、ファクタリングで現金化しにくい。督促や法的手続きで回収を進める
どちらの場合も、受け取ったお金を別の支払いに回したり、黙って待ったりするのは避けてください。理由を順に説明します。
022社間ファクタリングでは、回収金はいったん利用者の口座に入る
2社間ファクタリングでは、売掛先は売却後もこれまでどおり利用者の口座に支払います。利用者はその入金を、決められた日にファクタリング会社へ送金します。
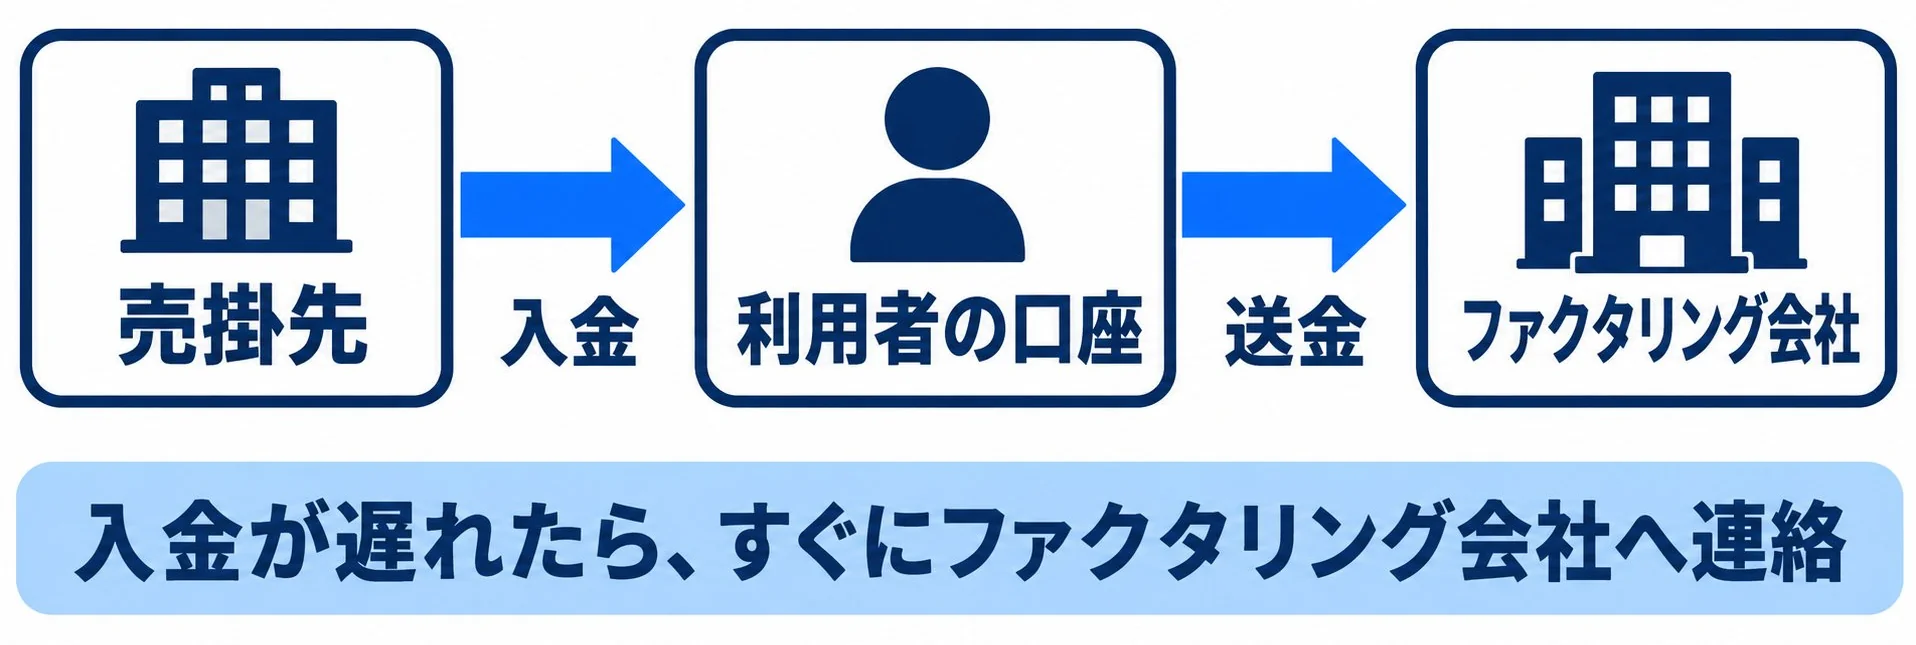
ビートレーディングのFAQは、ファクタリングは売掛金の売買なので、売掛先から入金された日に一括で振り込む仕組みだと説明しています。分割払いには対応していません。
3社間ファクタリングでは、売掛先がファクタリング会社に直接支払います。入金の遅れは、まずファクタリング会社と売掛先の間の問題になります。
03売却済みの売掛金の入金が遅れたとき
1. すぐにファクタリング会社に連絡する。 売掛先から聞いた遅れの理由と、入金の見込み日を伝えます。黙っていると、意図的に送金を止めていると受け取られかねません。
2. 契約書を確認する。 見るべきは、償還請求権の有無、送金期日、入金が遅れたときの連絡義務や違約金の定めです。
3. 売掛先への督促の進め方を相談する。 売却済みの売掛金は、すでにファクタリング会社のものです。自分だけの判断で値引きや支払猶予に応じず、対応をファクタリング会社と決めてください。
償還請求権の有無の見分け方は、償還請求権とは?ノンリコースとリコースの違いで解説しています。
04売掛先が倒産したら:ノンリコースなら利用者は補償しない
ビートレーディングは、同社のファクタリングは償還請求権のない契約で、売掛先が倒産しても利用者に補償(支払い)を求めることはないとFAQで明記しています。
一方、償還請求権ありの契約では、売掛先が払えなくなった分を利用者が買い戻す義務を負います。
金融庁は、ノンリコースと書かれていても、売掛先に不払いの兆候がないことを利用者に表明保証させる契約が、金銭消費貸借と判断された裁判例(東京地裁令和4年3月4日判決)を紹介しています。
売掛先の倒産を理由に、利用者が全額の支払いを強く求められる場合は、実質的な貸付けにあたる可能性があります。違法業者の見分け方は違法なファクタリング業者の見分け方を参照してください。
05受け取った回収金を渡せないとき:やってはいけないこと
売掛先からの入金はあったのに、そのお金を別の支払いに使ってしまい、ファクタリング会社に送金できない。2社間ファクタリングで最も深刻なのがこの状況です。
売却済みの売掛金の回収金は、利用者のお金ではなく、ファクタリング会社に渡すべきお金です。売掛先の遅れとは違い、契約上の責任を問われることになります。
- 連絡を絶たない — 送金できない事情と、いつまでに払えるかを正直に伝える
- 別のファクタリングで穴埋めしない — 手数料が重なり、資金繰りがさらに悪化する
- 一人で抱え込まない — 早めに弁護士や公的な相談窓口に相談する
繰り返し利用から抜け出す方法と公的な相談先は、ファクタリングをやめたい・抜け出したいにまとめています。
06悪質な取立てを受けたら:金融庁が案内する相談先
金融庁は、悪質な業者から業務の平穏を害するような取立てが行われるおそれがあるとして、被害に遭った場合は警察に相談するよう呼びかけています。
金融庁「ファクタリングの利用に関する注意喚起」より(2026年11月3日確認)。
07まだ売っていない売掛金が入金されないとき
支払期日を過ぎた売掛金を、ファクタリングで現金化するのは難しいと考えてください。
- ビートレーディング — 回収が遅れている不良債権は契約できない。買い取るのは支払期日前の確定債権と将来債権のみ
- アクセルファクター — 理由によっては買取不可。取引先の資金的な理由で遅れている場合は買取不可
回収は、電話やメールでの確認、書面での督促と段階を踏みます。それでも払われない場合は、簡易裁判所の手続きを使えます。
裁判所「簡易裁判所の民事事件Q&A」「少額訴訟」「民事調停」より(2026年11月3日確認)。
08取引先の倒産に備える公的制度
セーフティネット保証1号(連鎖倒産防止)。 民事再生手続開始の申立てなどを行った大型倒産事業者に売掛金がある中小企業を支援する、信用保証協会の保証制度です。
対象は、その事業者に50万円以上の売掛金債権等がある場合か、50万円未満でも取引規模が20%以上の場合です。市区町村の認定を受けてから、保証付き融資を申し込みます。
経営セーフティ共済(中小企業倒産防止共済)。 取引先が倒産して売掛金が回収困難になったとき、無担保・無保証人で借入れできます。
借入額の上限は、回収困難になった売掛金債権等の額と、掛金総額の10倍(最高8,000万円)のいずれか少ないほうです。
経営セーフティ共済は、加入から6か月以上たってからの倒産で、6か月分以上の掛金を納めていることが条件です。倒産が起きてから加入しても間に合いません。
09まとめ
- 1売却済みの売掛金の入金が遅れたら、すぐにファクタリング会社に連絡し、契約書を確認する
- 2ノンリコースの契約なら、売掛先が倒産しても利用者は原則として補償しない
- 3受け取った回収金を別の支払いに使うのは、売掛先の遅れとは別の深刻な問題になる
- 4支払期日を過ぎた売掛金は、ファクタリングでの現金化が難しい。支払督促や少額訴訟で回収する
- 5取引先の倒産には、セーフティネット保証1号や経営セーフティ共済で備えられる
本記事はファクタリング会社の公式FAQ、金融庁・裁判所・中小企業庁・中小企業基盤整備機構の公開情報に基づく一般的な整理です。個別の契約や紛争については、弁護士などの専門家に相談してください。
本記事の情報源
以下の公開情報を2026/11/03時点で確認して作成しています。手数料や条件は変更される場合があるため、お申し込み前に必ず公式サイトでご確認ください。